子ども3人の看護師は資産1億円を築ける?年収600万円で計算してみた
先輩、看護師ってぶっちゃけ給料安いですよね!
夜勤やっててこれはやるせないな。
看護師ってそもそも億万長者になれますか?
できるか確かめるために一回計算してみよか
看護師が「資産1億円」を目指せるのでしょうか。
周りの看護師がいくら持っているかは知りません。「貯金なんぼある?」なんて、さすがに聞きにくい。ただ、独身で生活費を抑えている人なら、十分な資産を築いていても不思議ではありません。
問題は、僕のように子どもが3人いる場合です。
今回は年収600万円の看護師が、給与を原資に資産1億円を築けるのか、数字で確かめます。
銭ナースの実情を踏まえたリアルな資産1億円計算はこちら
月5万円の貯金だけなら、1億円まで約167年
試算の条件は次のとおりです。
- 現在の金融資産は0円
- 毎月5万円を積み立てる
- ボーナスからの追加投資はしない
- 配偶者の収入や相続は含めない
- 積立額を変えず、途中で取り崩さない
月5万円は年間60万円。額面年収600万円の10%ですが、**この年収なら必ず確保できる金額という意味ではありません。**生活費や教育費を払ったうえで、積み立てられた場合の仮定です。
利息を考えずに貯めると、
1億円÷60万円=約166.7年。
な…長すぎる。おじいちゃん通り越してる。
30歳から始めても、到達は196歳ごろ。月5万円の貯金だけで1億円を築くのは、現実的ではありません。
子ども3人では「月5万円の確保」が難しい
そもそも、毎月5万円を残すこと自体が簡単ではありません。
文部科学省「令和5年度 子供の学習費調査」の訂正版では、幼稚園から高校まで、すべて公立に通った場合の学習費総額は1人約614万円。3人なら単純計算で約1,842万円です。大学費用は含まれていません。(mext.go.jp)
これは調査時点の平均を基にした目安で、各家庭の実際の支出とは異なります。それでも、教育費以外に食費や住宅費も必要だと考えると、負担の大きさは分かります。
独身の看護師と子ども3人の看護師では、同じ年収でも残せるお金は違う。
大切なのは年収の数字だけでなく、家族の生活を守りながら、毎月いくら積み立てられるかです。
積立投資なら、1億円は数学上目指せる
では、給与から積立投資をした場合はどうでしょうか。
月5万円を、一定の利回りで運用できたと仮定すると、1億円までの期間はこうなります。
| 想定年率 | 1億円までの期間 |
|---|---|
| 0% | 約166.7年 |
| 3% | 約59.8年 |
| 5% | 約44.8年 |
年5%なら、30歳から始めて75歳前後です。
数学上は届きます。ただし、約45年間、教育費が増える時期も積み立てを続け、退職後も同額を確保する必要があります。
計算上できるのと、実際の家計では全然話が違うで
金融庁も、長期投資による複利の効果を説明する一方、株式や投資信託には元本割れのおそれがあるとしています。年5%は約束された収益ではありません。(fsa.go.jp)
毎月使えるお金が増えると、何年短縮できる?
ここで考えたいのが、収入を増やすことです。
昇給や転職などで増えたお金を、そのまま積み立てに回せたらどうなるでしょうか。
下の表の「増額」は、額面給与の増加ではなく、税金・社会保険料などを差し引いた後、追加で積み立てられる金額を指します。
| 毎月の増額 | 月の積立額 | 年率0% | 年率3% | 年率5% |
|---|---|---|---|---|
| なし | 5万円 | 166.7年 | 59.8年 | 44.8年 |
| +1万円 | 6万円 | 138.9年 | 54.8年 | 41.5年 |
| +3万円 | 8万円 | 104.2年 | 47.3年 | 36.6年 |
| +5万円 | 10万円 | 83.3年 | 41.8年 | 32.9年 |
| +10万円 | 15万円 | 55.6年 | 32.7年 | 26.6年 |
年5%の想定では、月1万円増やすだけでも約3.2年短縮できます。月5万円増やせれば約11.9年、月10万円なら約18.1年です。
月15万円を積み立てるケースなら、30歳から始めて57歳前後で到達する計算になります。
もちろん、子ども3人を育てながら月15万円を確保するのは簡単ではありません。それでも、積立額を増やす効果は数字にはっきり表れています。
下のグラフを見てもらうと毎月の積立額による1億円までの時間がよくわかります。
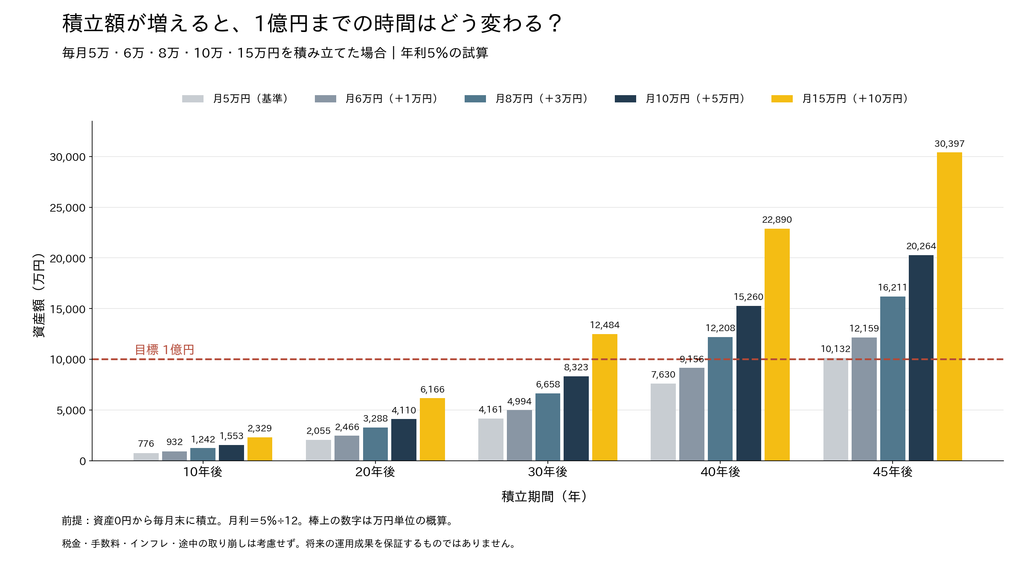
30年後には、どれだけ差がつく?
年5%の想定で30年間積み立てた場合も比べてみます。
| 月の積立額 | 30年後の資産額 |
|---|---|
| 5万円 | 約4,161万円 |
| 6万円 | 約4,994万円 |
| 8万円 | 約6,658万円 |
| 10万円 | 約8,323万円 |
| 15万円 | 約1億2,484万円 |
月5万円と月8万円では、毎月の差は3万円。それが30年後には約2,497万円の差になります。
投資商品を探すことだけでなく、毎月の積立額をどう増やすかを考える意味は、ここにあります。
積み立てをふやせば、資産は加速度的に増えるで
僕が注力したいのは、収入を増やすこと
通信費や保険など、固定費の見直しは大切です。
ただ、子ども3人の家庭に「あと月10万円節約して」と言われても、無理がある。食事も必要だし、旅行にも行きたい。子どもが小さい時期の経験まで削るのは、僕が目指す生活とは違います。
だから僕は、節約に加えて、収入を増やすことに注力したい。
今の職場で昇給を目指す。条件を比較して転職を考える。経験を生かせる役職や働き方を探す。給与だけで足りなければ、副収入も選択肢に入れる。
ただし、副収入を使うなら、そこからは「給料だけ」という条件を広げた作戦です。また、収入を増やすために健康や家族との時間を失っては本末転倒。増収額と負担はセットで考えます。
足りない分を高い利回りで一気に埋めようとするより、**自分が続けられる範囲で、積み立てるお金を増やす。**僕はこの方向で取り組みたいと思っています。
まとめ
今回の条件では、月5万円・年5%で1億円まで約44.8年。月10万円なら約32.9年、月15万円なら約26.6年でした。
看護師でも、給与を原資に1億円を目指すことは数学上可能です。ただ、年収600万円で子ども3人を育てながら実現できるかは、積立余力と継続できる期間にかかっています。
「看護師やから無理」で終わる前に、まず家計を確認する。そのうえで、月1万円でも積立余力を増やす方法を考える。
僕が目指したいのは、家族との今を楽しみながら、将来の選択肢も増やしていくことです。
先輩、ぼくも投資して副業して1億円目指します!
若いうちからはじめるほど有利やで。
がんばろな!
ぼくも先輩みたいにお金持ちになります!
※試算は毎月末に積み立て、年率を12で割った月利で複利計算した概算です。税金・手数料・インフレ・途中の取り崩しは考慮していません。将来の運用成果を保証するものではなく、将来の1億円の購買力も現在とは異なります。